Финансовая безопасность семьи – это состояние уверенности в завтрашнем дне, когда базовые потребности удовлетворены, а непредвиденные обстоятельства не ставят под угрозу благополучие. Это не просто наличие денег, а умение ими управлять.
Первый шаг к финансовой безопасности – это планирование бюджета. Необходимо четко понимать, сколько денег поступает в семью и на что они тратятся. Анализ расходов поможет выявить "дыры", в которые утекают средства, и оптимизировать траты.
Второй важный аспект – создание финансовой подушки безопасности. Это резервный фонд, который позволит пережить временные трудности, такие как потеря работы или внезапные болезни. Оптимальный размер подушки – это сумма, равная 3-6 месячным расходам семьи.
Инвестиции – еще один инструмент укрепления финансовой безопасности. Они позволяют не только сохранить деньги от инфляции, но и приумножить их. Однако, инвестировать нужно осознанно, выбирая инструменты, соответствующие вашему уровню риска и финансовым целям.
Наконец, страхование – это защита от крупных финансовых потерь, связанных с несчастными случаями, болезнями или другими непредвиденными событиями. Важно иметь страховку жизни, здоровья и имущества.
Остановимся на этой теме подробнее.
Страхование жизни и здоровья можно разделить на следующие типы:
Рисковое - особенность этого типа страхования заключается в том, что риск может наступить в любой момент, и никаких накоплений по полису у страхователя может и не быть. При этом страхователь может выбрать тип риска, тип травмы и т. д., а также срок страхования. Подобный вид страхования весьма популярен у представителей опасных профессий. Однако, важно помнить, что страховая компания будет учитывать, насколько опасна профессия застрахованного, и в некоторых случаях может отказать в страховании или значительно увеличить стоимость полиса. Ещё одним типом рискового страхования называют кредитное страхование. По такому договору выплату получает не страхователь, а банк, в котором у него оформлен кредит. Например, такая схема востребована при заключении ипотечного кредита: заёмщик может застраховаться не только от смерти, но и от болезни, потери работы. Главное отличие рискового страхования жизни от других видов заключается в том, что клиент покупает полис, а компенсация выплачивается исключительно при наступлении страхового случая — смерти, болезни и т. д.
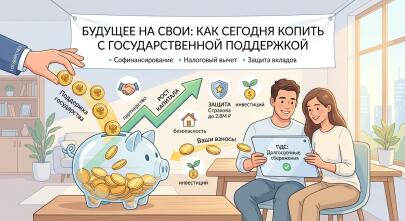
Накопительное страхование жизни представляет собой универсальную копилку, только средства аккумулируются не на банковском счёте, а в страховой компании. В течение определённого срока клиент отдельными платежами выплачивает полную стоимость страховки. Если страховой случай наступает раньше окончания срока действия полиса, то страховая компания выплачивает страховую сумму в полном объёме. В плане доходности депозит в банке, как правило, выгоднее. Но накопительное страхование также имеет свои преимущества: если вдруг страхователь уйдет из жизни до окончания срока накопления, его наследники получат всю страховую сумму целиком, а она может быть больше, чем сумма фактически уплаченных взносов. С депозита же наследники получают только ту сумму, которая на нем лежит. При этом конечным получателем денег может быть любой человек, которого выберет страхователь и укажет в договоре страхования в качестве выгодоприобретателя.
Накопительное страхование жизни обычно используется для каких-то долгосрочных важных целей. Например, накопить деньги на образование ребёнка в престижном университете. Родители делают периодические взносы, пока он маленький, и к нужному моменту у них собирается необходимая сумма. При этом, если что-то произойдёт с родителями, то это страховой случай, и ребёнок получит полное возмещение по рискам плюс накопленный капитал.
Страхование имущества – защита имущественных интересов владельцев недвижимости, транспортных средств, произведений искусства, товаров, грузов, оборудования, инвестиций, при наступлении определённых событий (пожар, затопление, техногенные катастрофы, кражи, стихийные бедствия). Компенсация материального ущерба производится за счёт денежных фондов, формируемых из денежных взносов собственников имущества. Страхование имущества для физических лиц носит добровольный характер, для юридических часто предписывается законодательством. Подразумевает полное или пропорциональное возмещение убытков. Договор страхования имущества заключается между владельцем и страховой компанией. Перед оформлением контракта обычно производится оценка стоимости объекта страхования. Страховая сумма не может быть больше действительной стоимости объекта на момент подписания договора. Срок заключения контракта – от одного года и более с ежегодным перерасчётом стоимости имущества и размера платежей. Физические и юридические лица могут застраховать полную или частичную стоимость объекта. Возможно страхование одного и того же имущества у разных страховщиков. Общая сумма компенсаций в этом случае не должна превышать стоимость объекта.
В заключение, подчеркнем, что финансовая безопасность – это не просто абстрактное понятие, а фундамент стабильности и благополучия каждой семьи. Она обеспечивает уверенность в завтрашнем дне, позволяя планировать будущее, инвестировать в образование детей и реализовывать мечты, создает атмосферу доверия и взаимопонимания, позволяя членам семьи чувствовать себя защищенными и уверенными в будущем.
Инвестируя в финансовую грамотность и создавая подушку безопасности, мы инвестируем в будущее нашей семьи и в ее счастливое и гармоничное существование.